雨漏りは、ゲリラ豪雨や台風などの自然災害が原因であれば、火災保険を利用できる可能性があります。
ただし、経年劣化による雨漏りは補償対象外となることが一般的なため、原因を正しく見極めることが大切です。
この記事では、火災保険が適用されるケースや申請方法、利用時の注意点についてわかりやすく解説します。
株式会社翔和では、防水工事の専門会社として雨漏りの原因調査から修理まで対応しておりますので、お困りの際はお気軽にご相談ください。
雨漏りは火災保険の対象になるケースがある
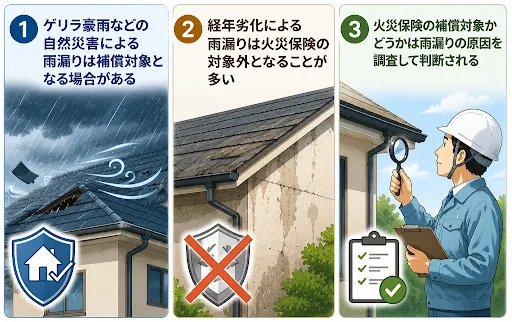
雨漏りの修理には、火災保険を利用できる場合があります。
ただし、雨漏りであればすべて補償されるわけではありません。
ゲリラ豪雨や台風などによる突発的な損傷か、建物の経年劣化によるものかによって判断が分かれます。
ゲリラ豪雨などの自然災害による雨漏りは補償対象となる場合がある
ゲリラ豪雨や台風などに伴う強風で屋根や外壁が破損し、そこから雨水が浸入した場合は、火災保険の補償対象となる可能性があります。
例えば、強風で屋根材がずれた、飛来物によって窓ガラスが割れたといったケースです。
ただし、強い雨が降ったという事実だけで補償されるわけではありません。
風災など火災保険で補償される事故によって建物が損傷し、その結果として雨漏りが発生したことが重要です。
実際の補償範囲は契約によって異なるため、加入している保険の内容も確認しましょう。
経年劣化による雨漏りは火災保険の対象外となることが多い
屋根材や外壁、防水層などの経年劣化によって発生した雨漏りは、火災保険の補償対象外となることが一般的です。
火災保険は、自然災害などによって突発的に生じた損害を補償するものであり、時間の経過による消耗や老朽化は対象としていません。
古くなった屋根材のずれや外壁のひび割れ、劣化したシーリングからの浸水など、経年劣化が原因の雨漏りは、原則として火災保険の補償対象となりません。
自然災害の直後に雨漏りが始まった場合でも、主な原因が経年劣化と判断されれば、保険金が支払われない可能性があるため注意が必要です。
火災保険の補償対象かどうかは雨漏りの原因を調査して判断される
火災保険を利用できるかどうかは、雨漏りが発生した時期だけでなく、建物の損傷箇所や原因を調べたうえで判断されます。
室内の天井や、壁に現れた雨染みだけでは、自然災害と経年劣化のどちらが原因なのかを見分けることは困難です。
そのため、屋根や外壁、防水部分などを現地調査し、雨水の浸入経路や損傷状況を確認する必要があります。
専門業者の調査結果や被害写真、修理見積書などをもとに保険会社が審査し、最終的な補償の可否や保険金額を決定します。
雨漏りした際の業者の相談先や費用の相場に関しては、以下の記事をご覧ください。
【関連記事】雨漏りはどこに相談する?専門業者の選び方と修理費用の相場を解説
雨漏りの火災保険はどこまで直せる?
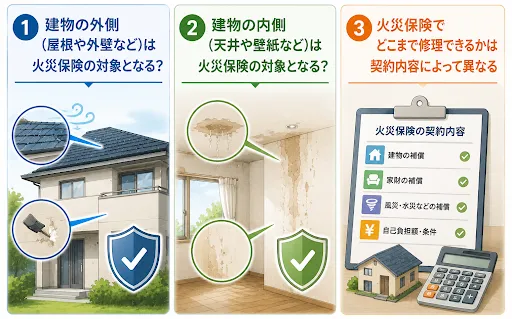
火災保険では、自然災害によって損傷した屋根や外壁だけでなく、雨漏りで被害を受けた天井や壁紙なども補償される場合があります。
補償される可能性がある範囲と、確認すべきポイントは、以下のとおりです。
|
被害を受けた箇所 |
補償される可能性 |
主な確認ポイント |
|---|---|---|
|
屋根・外壁・窓など |
自然災害による損傷であれば対象となる可能性がある |
風災や飛来物などによる破損か |
|
天井・壁紙・床など |
建物外部の損傷が原因の雨漏りであれば対象となる可能性がある |
外部の損傷と室内被害の因果関係 |
|
家具・家電・衣類など |
家財補償を付けている場合は対象となる可能性がある |
契約に家財が含まれているか |
火災保険で修理できる範囲は、被害の原因や契約内容によって異なります。
ここからは、建物の外側・内側・家財に分けて詳しく見ていきましょう。
建物の外側(屋根や外壁など)は火災保険の対象となる?
台風や突風、飛来物などによって屋根や外壁が破損した場合は、火災保険の風災などで補償される可能性があります。
例えば、強風で屋根材が飛ばされたり、飛来物により外壁や窓が壊されたりといった被害です。
補償の対象となるのは、原則として自然災害によって直接生じた損害を元の状態へ戻すための修理です。
そのため、経年劣化していた部分の補修や、被害前より性能を高める改良工事などは、保険金だけではまかなえない場合があります。
建物の内側(天井や壁紙など)は火災保険の対象となる?
自然災害によって屋根や外壁が破損し、雨漏りで天井や壁紙、床などに損害が生じた場合は、室内部分も建物の補償対象となる可能性があります。
ただし、外部の損傷と室内の被害につながりがあることを確認できなければなりません。
また、雨水によって家具や家電、衣類などが損傷した場合は、建物の補償だけでは対象になりません。
家財まで補償を受けるには、火災保険の契約内容に家財補償が含まれているかを確認する必要があります。
火災保険でどこまで修理できるかは契約内容によって異なる
火災保険で修理できる範囲は、加入している保険の補償内容によって異なります。
建物のみを対象としているのか、家財も含まれているのかに加え、風災や水災など必要な補償が付いているかも確認しなければなりません。
さらに、契約によっては一定額の自己負担が設定されている場合や、保険金の支払条件が異なることもあります。
被害を受けた部分がすべて修理できるとは限らないため、保険証券や契約内容を確認し、判断に迷う場合は保険会社へ問い合わせましょう。
雨漏りで火災保険を申請する方法と流れ
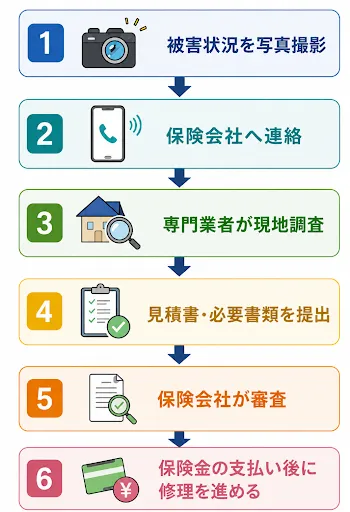
雨漏りで火災保険を申請する際は、慌てて修理を依頼するのではなく、正しい手順で進めることが大切です。
被害状況を記録し、保険会社への連絡や専門業者による調査を経ることで、スムーズに申請を進めやすくなります。
STEP1|被害状況を写真に残し保険会社へ連絡する
雨漏りが発生したら、まずは被害状況を写真に残しましょう。
天井や壁の雨染みだけでなく、屋根や外壁など損傷が確認できる箇所も撮影しておくと、保険会社へ状況を伝えやすくなります。
写真を記録した後は、加入している保険会社または保険代理店へ連絡し、火災保険が利用できるか相談してください。
申請に必要な書類や、今後の手続きについて案内を受けられるため、修理を始める前に確認しておくことが大切です。
STEP2|専門業者へ原因調査と見積もりを依頼する
次に、雨漏り修理の実績が豊富な専門業者へ現地調査を依頼します。
室内の雨染みだけでは原因を判断できないため、屋根や外壁・防水層などを確認し、雨水の浸入経路を調査する必要があります。
調査後は、修理見積書や被害状況の写真など、保険申請に必要な資料を準備します。
株式会社翔和では、防水工事の専門会社として現地調査から修理まで対応しており、屋根工事が必要な場合も対応可能です。
STEP3|保険金の支払い後に修理を進める
提出した書類や現地調査の結果をもとに、保険会社が補償対象かどうかを審査します。
審査結果によって保険金額が決定され、支払い後に本格的な修理工事を進める流れが一般的です。
なお、保険金が支払われる範囲や金額は、契約内容や被害状況によって異なります。
補償内容を十分に確認したうえで工事内容を決めることで、修理後のトラブル防止にもつながるでしょう。
雨漏りで火災保険を利用するときの注意点
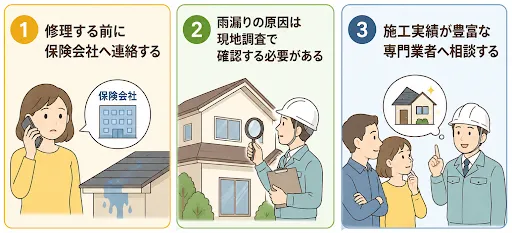
火災保険を利用して雨漏りを修理する際は、手順を誤ると保険金を受け取れなくなる可能性があります。
被害が発生した後は慌てて修理を進めず、保険会社への連絡や原因調査など、適切な手順で対応しましょう。
修理する前に保険会社へ連絡する
雨漏りが発生すると早く修理したくなりますが、本格的な工事を始める前に保険会社へ連絡しましょう。
先に修理を終えてしまうと、被害状況や損傷の原因を確認できず、保険金の審査に影響する可能性があります。
応急処置が必要な場合を除き、まずは被害状況を写真に残し、保険会社へ相談することが大切です。
申請手続きや必要書類を確認してから修理を進めることで、手続きをスムーズに進めやすくなります。
雨漏りした際の応急処置や緊急対応に関する記事は、以下の関連記事をご覧ください。
【関連記事】天井から雨漏りしたらどうする?室内でできる応急処置と緊急対応を解説
雨漏りの原因は現地調査で確認する必要がある
雨漏りは、室内の雨染みだけを見ても原因を判断できません。
屋根や外壁・防水層など、建物全体を調査しなければ、自然災害による損傷なのか、経年劣化なのかを正確に判断するのは難しいためです。
現地調査では、雨水の浸入経路や建物の損傷状況を確認し、修理方法を検討します。
火災保険の補償対象となるかどうかを判断するうえでも、専門業者による調査結果は重要な資料となります。
施工実績が豊富な専門業者へ相談する
雨漏りは原因の特定が難しいため、施工実績が豊富な専門業者へ相談することをおすすめします。
適切な現地調査をおこなうことで、雨漏りの原因を把握しやすくなり、状況に応じた補修方法を提案してもらえます。
雨漏りの火災保険に関するよくある質問
ここでは、雨漏りと火災保険に関してよく寄せられる質問をまとめました。
保険料や築年数、申請のタイミングなど、気になるポイントを事前に確認しておくことで、手続きをスムーズに進めやすくなります。
Q1:火災保険を使うと保険料は上がりますか?
一般的な火災保険には、自動車保険のような等級制度がないため、火災保険を利用したことだけを理由に保険料が上がることはありません。
ただし、契約更新時には保険料率の改定や建物の条件などによって保険料が変更される場合があります。
そのため、更新後の保険料については加入している保険会社へ確認すると安心です。
Q2:築年数が古い住宅でも火災保険を利用できますか?
築年数が古い住宅でも、自然災害による損害と認められれば、火災保険を利用できる可能性があります。
一方で、建物が古くなるほど経年劣化との区別が難しくなるケースも少なくありません。
補償の可否は、築年数だけでは判断されないため、現地調査によって原因を確認することが重要です。
Q3:雨漏りを修理したあとでも火災保険を申請できますか?
修理後でも火災保険を申請できる場合があります。
ただし、修理前の被害状況を確認できる写真や見積書など、損害を証明する資料が必要になることがあります。
必要な資料が不足すると、保険会社が補償対象かどうかを判断しにくくなるため、原則として修理前に保険会社へ連絡し、手続きを進めることをおすすめします。
Q4:火災保険の申請は自分でもできますか?
火災保険の申請は、契約者本人がおこなえます。
保険会社へ連絡し、必要書類を準備すれば、自分で申請手続きを進めることが可能です。
一方で、雨漏りの原因調査や修理見積書の作成は、専門的な知識が必要になるため、施工実績が豊富な専門業者へ相談すると安心です。
まとめ|雨漏りで火災保険が使えるか迷ったら早めに専門業者へ相談しよう
雨漏りは、自然災害が原因であれば火災保険を利用できる可能性がありますが、経年劣化によるものは対象外となることが一般的です。
補償の可否を正しく判断するには、専門業者による現地調査が欠かせません。
株式会社翔和では、防水工事の専門会社として雨漏りの原因調査から修理まで対応しています。
火災保険が使えるか判断に迷った際は、お気軽に株式会社翔和へご相談ください。